21°C 33°C
Belo Horizonte, MG
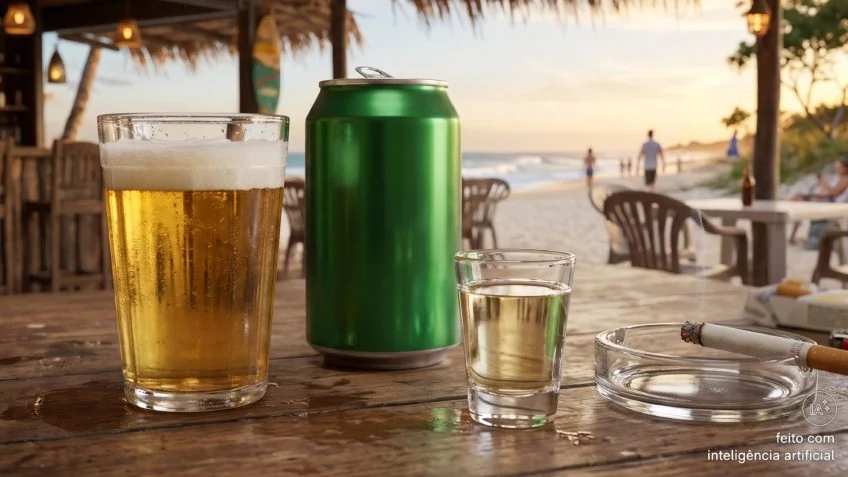
A criação do chamado “imposto do pecado” no Brasil não representa uma novidade no cenário internacional. O tributo, oficialmente denominado Imposto Seletivo, já é utilizado em diferentes países como instrumento para desestimular o consumo de produtos e atividades que provocam danos à saúde ou ao meio ambiente. De acordo com um estudo de 2024 da Organização para a Cooperação e Desenvolvimento Econômico (OCDE), os 38 países que integram a entidade cobram impostos seletivos sobre bebidas alcoólicas e produtos derivados do tabaco.
No Brasil, o Imposto Seletivo foi instituído pela reforma tributária sobre o consumo e começará a ser cobrado em 2027. A proposta é elevar a tributação de determinados produtos e serviços considerados prejudiciais, incentivando mudanças nos hábitos de consumo e reduzindo impactos sobre a saúde pública e o meio ambiente. A divulgação das alíquotas previstas para o novo tributo provocou reações de representantes de setores produtivos, que demonstraram preocupação com possíveis aumentos de preços e consequências econômicas.
Além de cigarros e bebidas alcoólicas, a lista brasileira inclui bebidas açucaradas, como refrigerantes, determinados veículos de acordo com critérios de poluição e eficiência energética, extração de bens minerais e loterias. Segundo o governo, a implementação inicial foi planejada para preservar a carga tributária atual dos produtos, sem aumento imediato da arrecadação em relação ao modelo anterior. Mesmo assim, representantes de alguns segmentos questionam os efeitos da nova cobrança.
Tributação já é adotada em outros países
O levantamento da OCDE aponta que os impostos seletivos, conhecidos internacionalmente como excise taxes ou sin taxes, são amplamente utilizados para influenciar o comportamento dos consumidores. O objetivo é desestimular a procura por produtos associados a riscos à saúde e ao meio ambiente. Além de bebidas alcoólicas e tabaco, os combustíveis também aparecem entre as categorias frequentemente submetidas a esse tipo de tributação.
As bebidas açucaradas não estão entre as principais categorias analisadas no estudo da OCDE. No entanto, um relatório de 2025 da Organização Mundial da Saúde (OMS) identificou a adoção de tributos específicos sobre esses produtos em países como Reino Unido, México, Portugal e França. A medida é utilizada como estratégia para reduzir o consumo de bebidas com alto teor de açúcar e combater problemas de saúde associados à alimentação inadequada.
Quais são as alíquotas previstas no Brasil?
As alíquotas divulgadas para o Imposto Seletivo variam de acordo com o produto. Para as bebidas açucaradas, a taxa prevista é de 2,6%. As cervejas de malte terão alíquota de 4,2%, enquanto vinhos, espumantes, proseccos e champanhes serão tributados em 8%, com exceção dos vinhos da Madeira, do Porto e de Xerez, que terão taxa de 16%.
Os vermutes também terão alíquota de 12%. Já as bebidas alcoólicas prontas para consumo, como drinks enlatados com teor alcoólico superior a 8%, serão tributadas em 16%. Para rum e cachaça, a taxa prevista é de 20%. Uísque, vodca, gim, tequila e outras bebidas destiladas terão alíquota de 24%.
No caso dos cigarros, a cobrança prevista é de 66,7%, acrescida de R$ 3,50. Para veículos, aeronaves e embarcações, o cálculo levará em consideração critérios como sustentabilidade e eficiência energética. O texto também prevê alíquota zero para determinadas categorias de veículos, incluindo aqueles adquiridos por pessoas com deficiência ou transtorno do espectro autista e por motoristas profissionais que utilizem automóveis na categoria de aluguel, como táxis, desde que sejam cumpridas as condições estabelecidas.
Impactos econômicos e custos para a saúde
A defesa da tributação sobre bebidas alcoólicas e cigarros também está relacionada aos gastos provocados pelo consumo desses produtos. Um levantamento da Fundação Oswaldo Cruz (Fiocruz), citado pelo Ministério da Saúde, estimou que o consumo de álcool gerou custos de R$ 18,8 bilhões ao Brasil em 2019. Desse total, R$ 1,1 bilhão correspondeu a despesas federais diretas com internações e atendimentos ambulatoriais no Sistema Único de Saúde (SUS). Os outros R$ 17,7 bilhões foram associados à perda de produtividade, incluindo mortes prematuras, afastamentos do trabalho, aposentadorias precoces e licenças médicas.
O tabagismo também representa um impacto expressivo para a economia. Segundo dados do Ministério da Saúde, as doenças relacionadas ao consumo de produtos derivados do tabaco provocam custos indiretos estimados em R$ 86,3 bilhões por ano. Quando são considerados também os gastos diretos, o impacto econômico anual chega a R$ 153,5 bilhões, o equivalente a aproximadamente 1,6% do Produto Interno Bruto (PIB) brasileiro.
O Ministério da Saúde destaca que a arrecadação de tributos federais com a comercialização de cigarros é estimada em cerca de R$ 8 bilhões anuais, valor inferior aos custos econômicos associados ao tabagismo. Para o governo, a tributação seletiva pode contribuir para reduzir o consumo e, consequentemente, os prejuízos provocados pelo produto à saúde pública.
As bebidas ultraprocessadas também entram na discussão. Em estudo utilizado para embasar a cobrança do Imposto Seletivo, o governo estimou que o tratamento de doenças associadas ao consumo desses produtos, como refrigerantes, isotônicos e refrescos, custa quase R$ 3 bilhões por ano ao SUS.
Por outro lado, representantes da indústria de bebidas alcoólicas afirmam que o setor já enfrenta uma carga tributária elevada no país, que, segundo estimativas dos produtores, pode representar entre 40% e mais de 80% do preço final dos produtos. As empresas alertam que o aumento da tributação pode reduzir margens de lucro, encarecer as bebidas para os consumidores, provocar demissões e estimular o comércio ilegal.
O debate sobre o Imposto Seletivo envolve, portanto, questões de saúde pública, preservação ambiental, arrecadação e impactos econômicos. Enquanto o governo defende o tributo como uma ferramenta para desestimular atividades e produtos prejudiciais, setores produtivos questionam os efeitos da cobrança sobre os preços, os empregos e a competitividade do mercado brasileiro.
Mín. 21° Máx. 33°