19°C 29°C
Belo Horizonte, MG
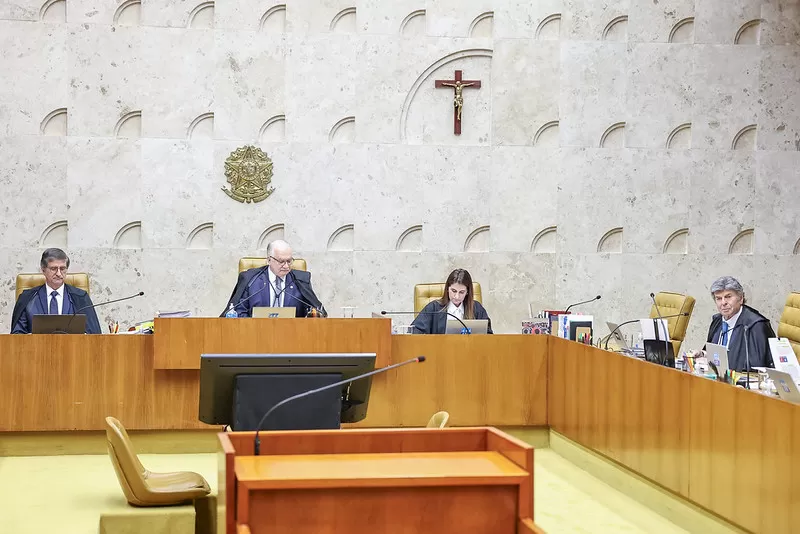
O Supremo Tribunal Federal (STF) decidiu, nesta quarta-feira (21), que o Imposto sobre Serviços de Qualquer Natureza (ISS) não deve integrar a base de cálculo do PIS e da Cofins, contribuições federais destinadas ao financiamento da seguridade social. A decisão foi tomada no julgamento do Recurso Extraordinário (RE) 592616, relacionado ao Tema 118 de repercussão geral, e deverá ser aplicada aos processos semelhantes em tramitação no Judiciário.
Por maioria, os ministros entenderam que o valor recolhido a título de ISS não constitui receita nem faturamento da empresa prestadora de serviços. O argumento central é que o imposto representa um recurso destinado ao município competente para cobrá-lo, sem configurar acréscimo patrimonial definitivo para a empresa.
A discussão teve origem em um recurso apresentado pela Viação Alvorada Ltda., de Porto Alegre (RS), contra decisão do Tribunal Regional Federal da 4ª Região (TRF-4), que havia permitido a inclusão do ISS na base de cálculo das contribuições federais. A empresa sustentou que o tributo municipal não integra seu patrimônio e recorreu ao entendimento adotado pelo STF em relação ao ICMS, excluído da base de cálculo do PIS e da Cofins.
O julgamento foi concluído após uma tramitação iniciada em 2020 e retomada no plenário físico em 2024. O ministro Luiz Fux desempatou a votação ao acompanhar o entendimento do relator, ministro Celso de Mello, já aposentado. Também votaram pela exclusão do ISS as ministras Cármen Lúcia e Rosa Weber, aposentada, e os ministros André Mendonça e Ricardo Lewandowski, também aposentado.
Ficaram vencidos os ministros Dias Toffoli, Alexandre de Moraes, Edson Fachin, Gilmar Mendes e Luís Roberto Barroso, aposentado. Para essa corrente, o ISS deveria permanecer na base de cálculo das contribuições.
A definição do STF tem repercussão geral, o que significa que a tese deverá orientar os demais tribunais na análise de casos semelhantes. A decisão, entretanto, não estabeleceu automaticamente como ficarão eventuais pedidos de restituição ou compensação de valores pagos anteriormente.
O plenário também não analisou a modulação dos efeitos do julgamento, que poderá ser discutida caso sejam apresentados embargos de declaração. Esse procedimento pode esclarecer pontos da decisão e, eventualmente, tratar de quando seus efeitos passam a valer.
A tese fixada estabelece que o ISS não integra a base de cálculo do PIS e da Cofins por ser um ingresso financeiro transitório, que passa pela contabilidade da empresa sem representar receita própria definitiva. O entendimento se fundamenta no artigo 195, inciso I, alínea “b”, da Constituição Federal.
Mín. 19° Máx. 29°