20°C 33°C
Belo Horizonte, MG
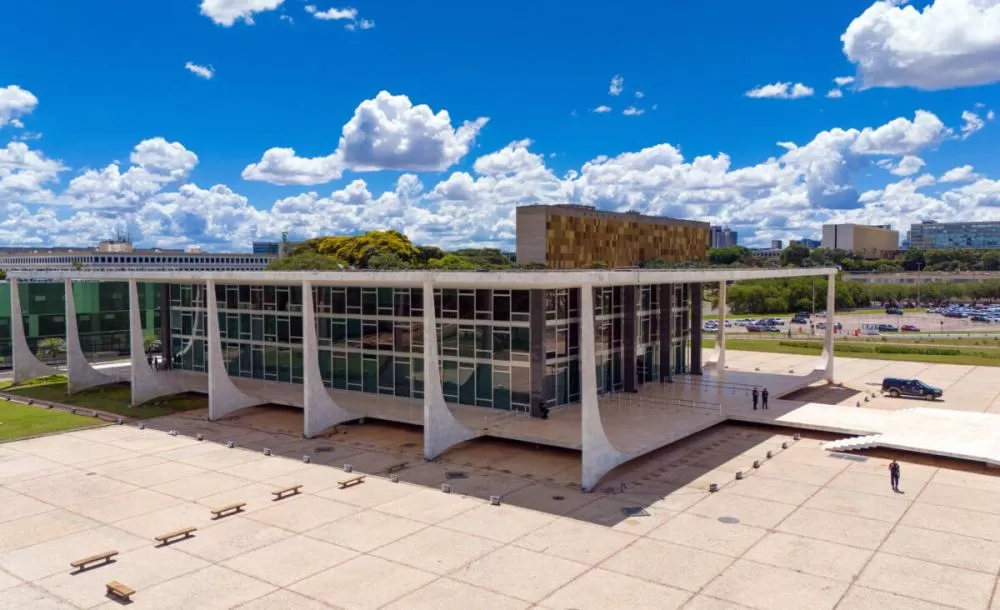
O Supremo Tribunal Federal (STF) definiu que a decisão que considera inconstitucional a cobrança de alíquotas do Imposto Predial e Territorial Urbano (IPTU) com base na área construída do imóvel terá efeitos a partir de 12 de agosto de 2026. A data corresponde à publicação da ata do julgamento que estabeleceu o entendimento. Com isso, ficam preservados os pagamentos e as cobranças realizados anteriormente, além dos processos administrativos e judiciais que ainda estavam pendentes de conclusão.
A definição ocorreu no julgamento de embargos de declaração relacionados ao Recurso Extraordinário com Agravo (ARE) 1.593.784, concluído em sessão virtual no dia 9 de outubro. O recurso foi apresentado pelo município de Chapecó, em Santa Catarina, após o STF estabelecer limites para a utilização da área do imóvel como critério de diferenciação das alíquotas do imposto.
Em agosto, o Plenário do Supremo fixou, no Tema 1.455 de repercussão geral, a tese de que é inconstitucional a criação, por lei municipal posterior à Emenda Constitucional 29/2000, de alíquotas de IPTU diferenciadas em razão da área do imóvel. O entendimento deverá ser aplicado aos processos semelhantes que tramitam na Justiça.
O caso teve origem em uma lei de Chapecó que previa a cobrança de IPTU à alíquota de 1% para imóveis com área construída igual ou superior a 400 metros quadrados. Para os demais imóveis, a alíquota era de 0,5%. O Tribunal de Justiça de Santa Catarina (TJSC) considerou a regra inconstitucional, determinou a aplicação da alíquota menor e reconheceu o direito à devolução dos valores pagos a mais.
Por unanimidade, o STF rejeitou o recurso apresentado pelo município e reafirmou que a progressividade fiscal do IPTU deve considerar o valor do imóvel. Na sequência, Chapecó apresentou embargos de declaração, alegando contradições, omissões e falta de clareza na decisão, além de solicitar que seus efeitos fossem limitados no tempo.
O relator do caso, ministro Dias Toffoli, acolheu o pedido apenas para estabelecer a chamada modulação dos efeitos da decisão. A medida considera que outras cidades podem ter leis semelhantes ainda não contestadas judicialmente e busca evitar que a aplicação retroativa do entendimento provoque consequências financeiras expressivas para os cofres municipais.
Durante a análise, Chapecó informou que as restituições tributárias poderiam alcançar aproximadamente R$ 14 milhões, em valores atualizados. A Associação Brasileira das Secretarias de Finanças das Capitais (Abrasf) também alertou que a devolução de recursos poderia comprometer despesas essenciais e a oferta de serviços públicos, especialmente nas áreas de saúde, educação e segurança.
Com a modulação, ficam preservadas as cobranças e os pagamentos anteriores a 12 de agosto de 2026, bem como os processos administrativos e as ações judiciais que ainda estavam pendentes de conclusão. A decisão estabelece, assim, um marco temporal para a aplicação do entendimento do STF sobre a inconstitucionalidade da diferenciação das alíquotas do IPTU com base na área construída dos imóveis.
Mín. 20° Máx. 33°